Domain einbruchschutz-bayern.de kaufen?
Wir ziehen mit dem Projekt
einbruchschutz-bayern.de um.
Sind Sie am Kauf der Domain
einbruchschutz-bayern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einbruchschutz-bayern.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Einbruch - Umbruch - AufbruchEinbruch - Umbruch - Aufbruch , Unendlichkeitsentwürfe in Zeitenwenden , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Redaktion: Gauly, Bardo M.~Neumann, Michael, Seitenzahl/Blattzahl: 350, Keyword: Kultur; Kulturwissenschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie, Fachkategorie: Kulturwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **

Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
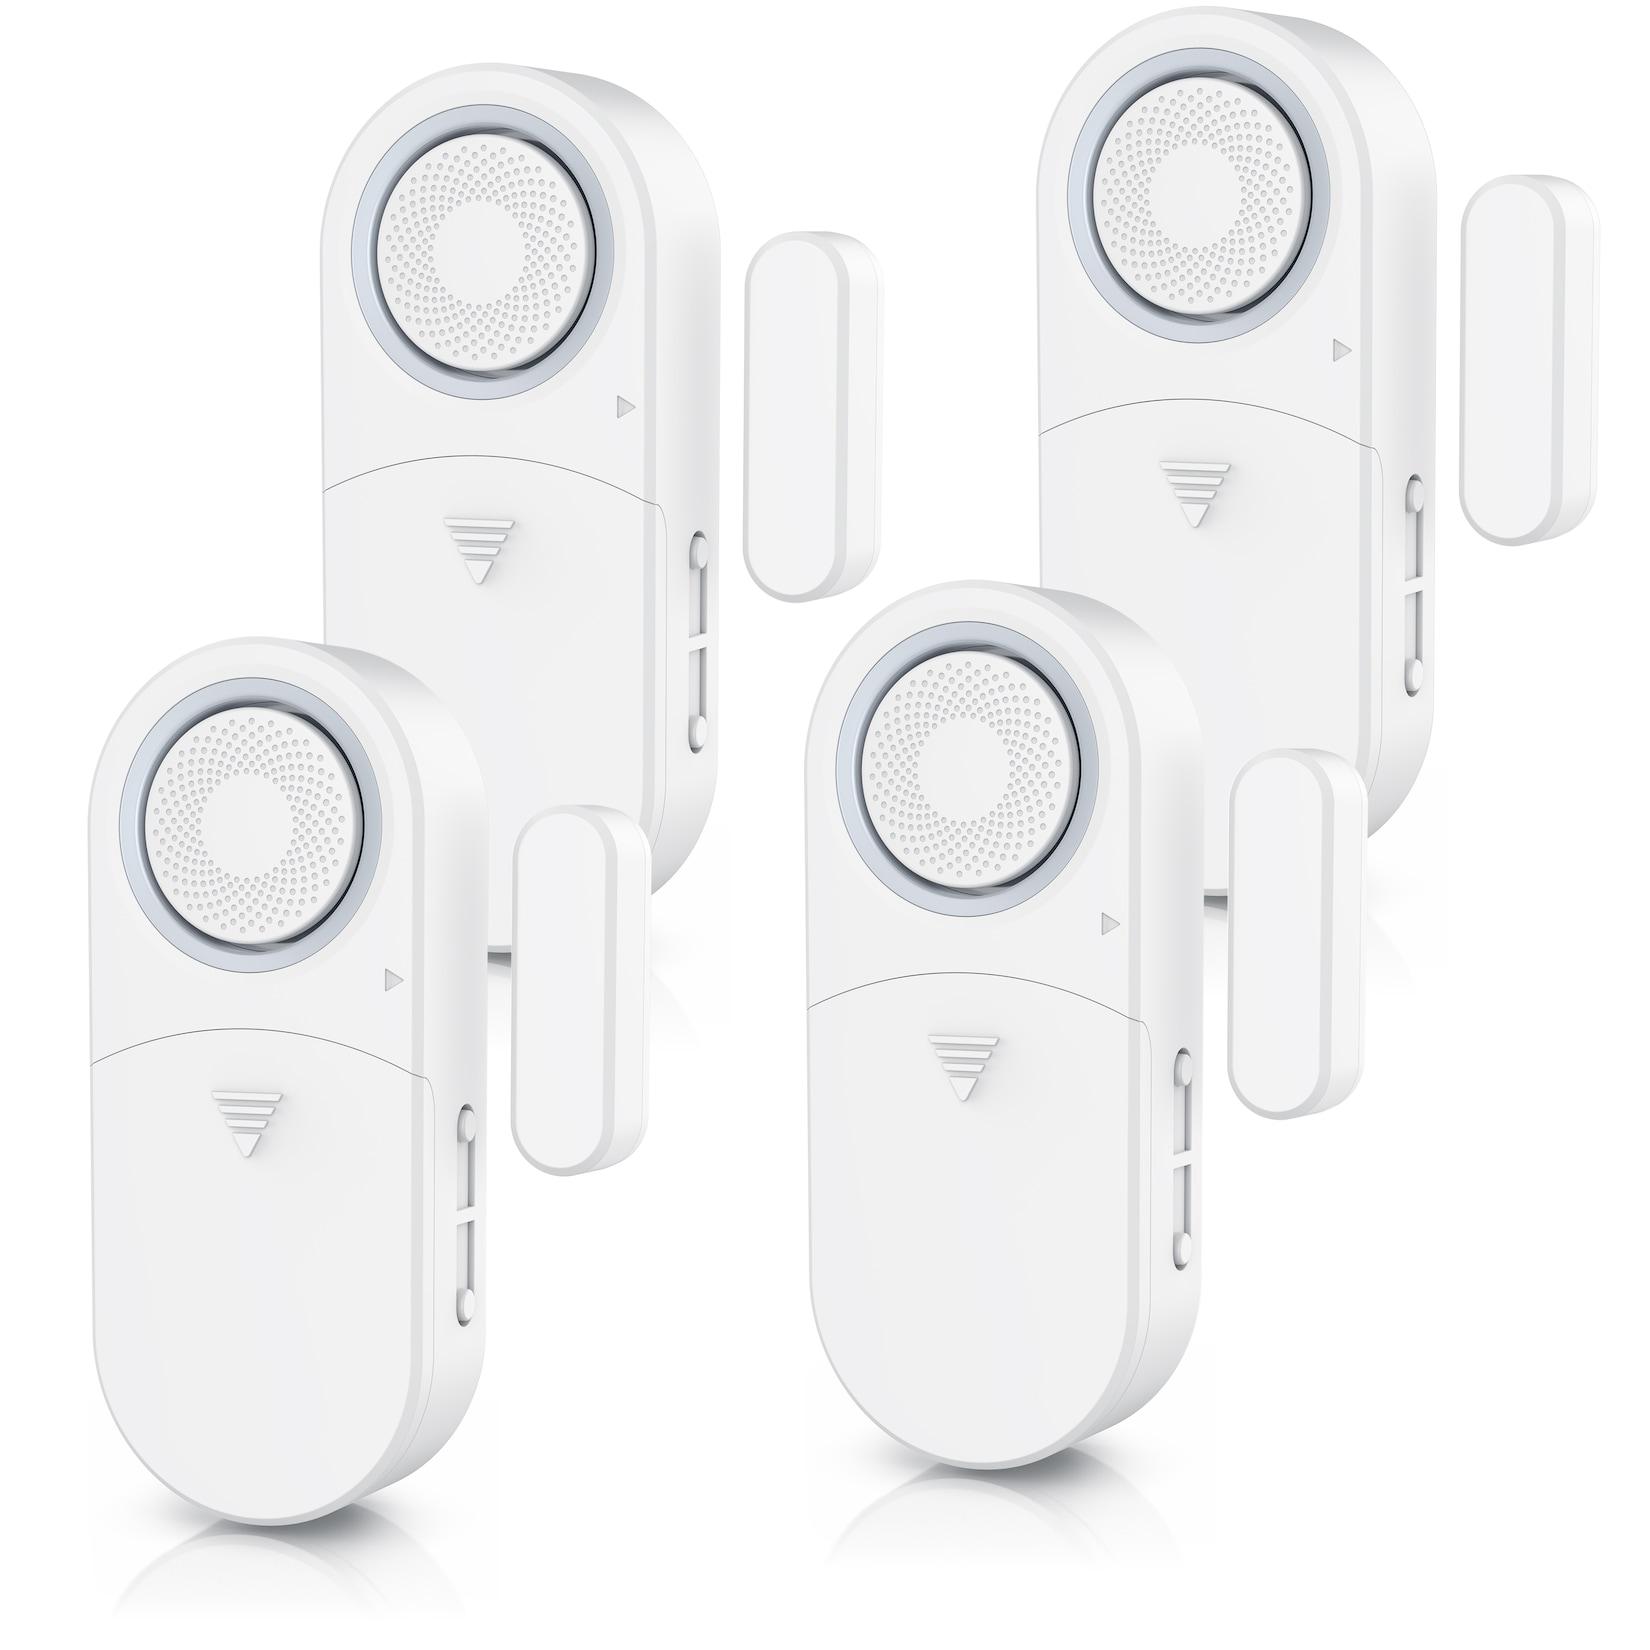
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei54,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
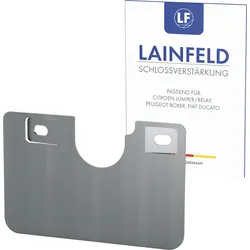
LAINFELD Einbruchschutz Prick Stop Fahrertür Türsicherung für FIAT Ducato, Citroen Jumper, Peugeot Boxer WohnmobilHOHER EINBRUCHSCHUTZ - Die Türsicherung verhindert, dass Einbrecher mit Schraubenziehern das Türblech durchstechen und die Tür entriegeln. Mehr Sicherheit für Transporter oder Wohnmobil! MONTAGE OHNE BOHREN - Unser Prick Stop wird mit den originalen Befestigungsmuttern des Türgriffs in der Tür montiert. Kein Bohren notwendig! Eine ausführliche Anleitung wird mitgeliefert! HOCHWERTIGE VERARBEITUNG - Die Prickstop Diebstahlsicherung wird per Laserschnitt-Verfahren aus hochwertigem Edelstahl hergestellt. Gratfrei und 1.5 mm Materialstärke - höchste Qualität! INKL. 2x WARNAUFKLEBER - Verschrecken Sie Diebe bereits vor dem Einbruchsversuch! Jedem Paket liegen 2 Warnaufkleber bei - Bringen Sie diese von außen an und schrecken Sie Einbrecher ab! VIELSEITIG PASSEND - Die Türsicherung passt für alle Fiat Ducato (inkl. Ducato 8), Peugeot Boxer und Citroen Jumper ab Bj 2006. Dabei ist es egal, ob als Transporter, Wohnmobil oder Camper!16,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Einbruch - Umbruch - AufbruchEinbruch - Umbruch - Aufbruch , Unendlichkeitsentwürfe in Zeitenwenden , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Redaktion: Gauly, Bardo M.~Neumann, Michael, Seitenzahl/Blattzahl: 350, Keyword: Kultur; Kulturwissenschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie, Fachkategorie: Kulturwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bearware 8x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei89,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.