Domain einbruchschutz-bayern.de kaufen?
Wir ziehen mit dem Projekt
einbruchschutz-bayern.de um.
Sind Sie am Kauf der Domain
einbruchschutz-bayern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einbruchschutz-bayern.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
Einbruch - Umbruch - AufbruchEinbruch - Umbruch - Aufbruch , Unendlichkeitsentwürfe in Zeitenwenden , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Redaktion: Gauly, Bardo M.~Neumann, Michael, Seitenzahl/Blattzahl: 350, Keyword: Kultur; Kulturwissenschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie, Fachkategorie: Kulturwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **

Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
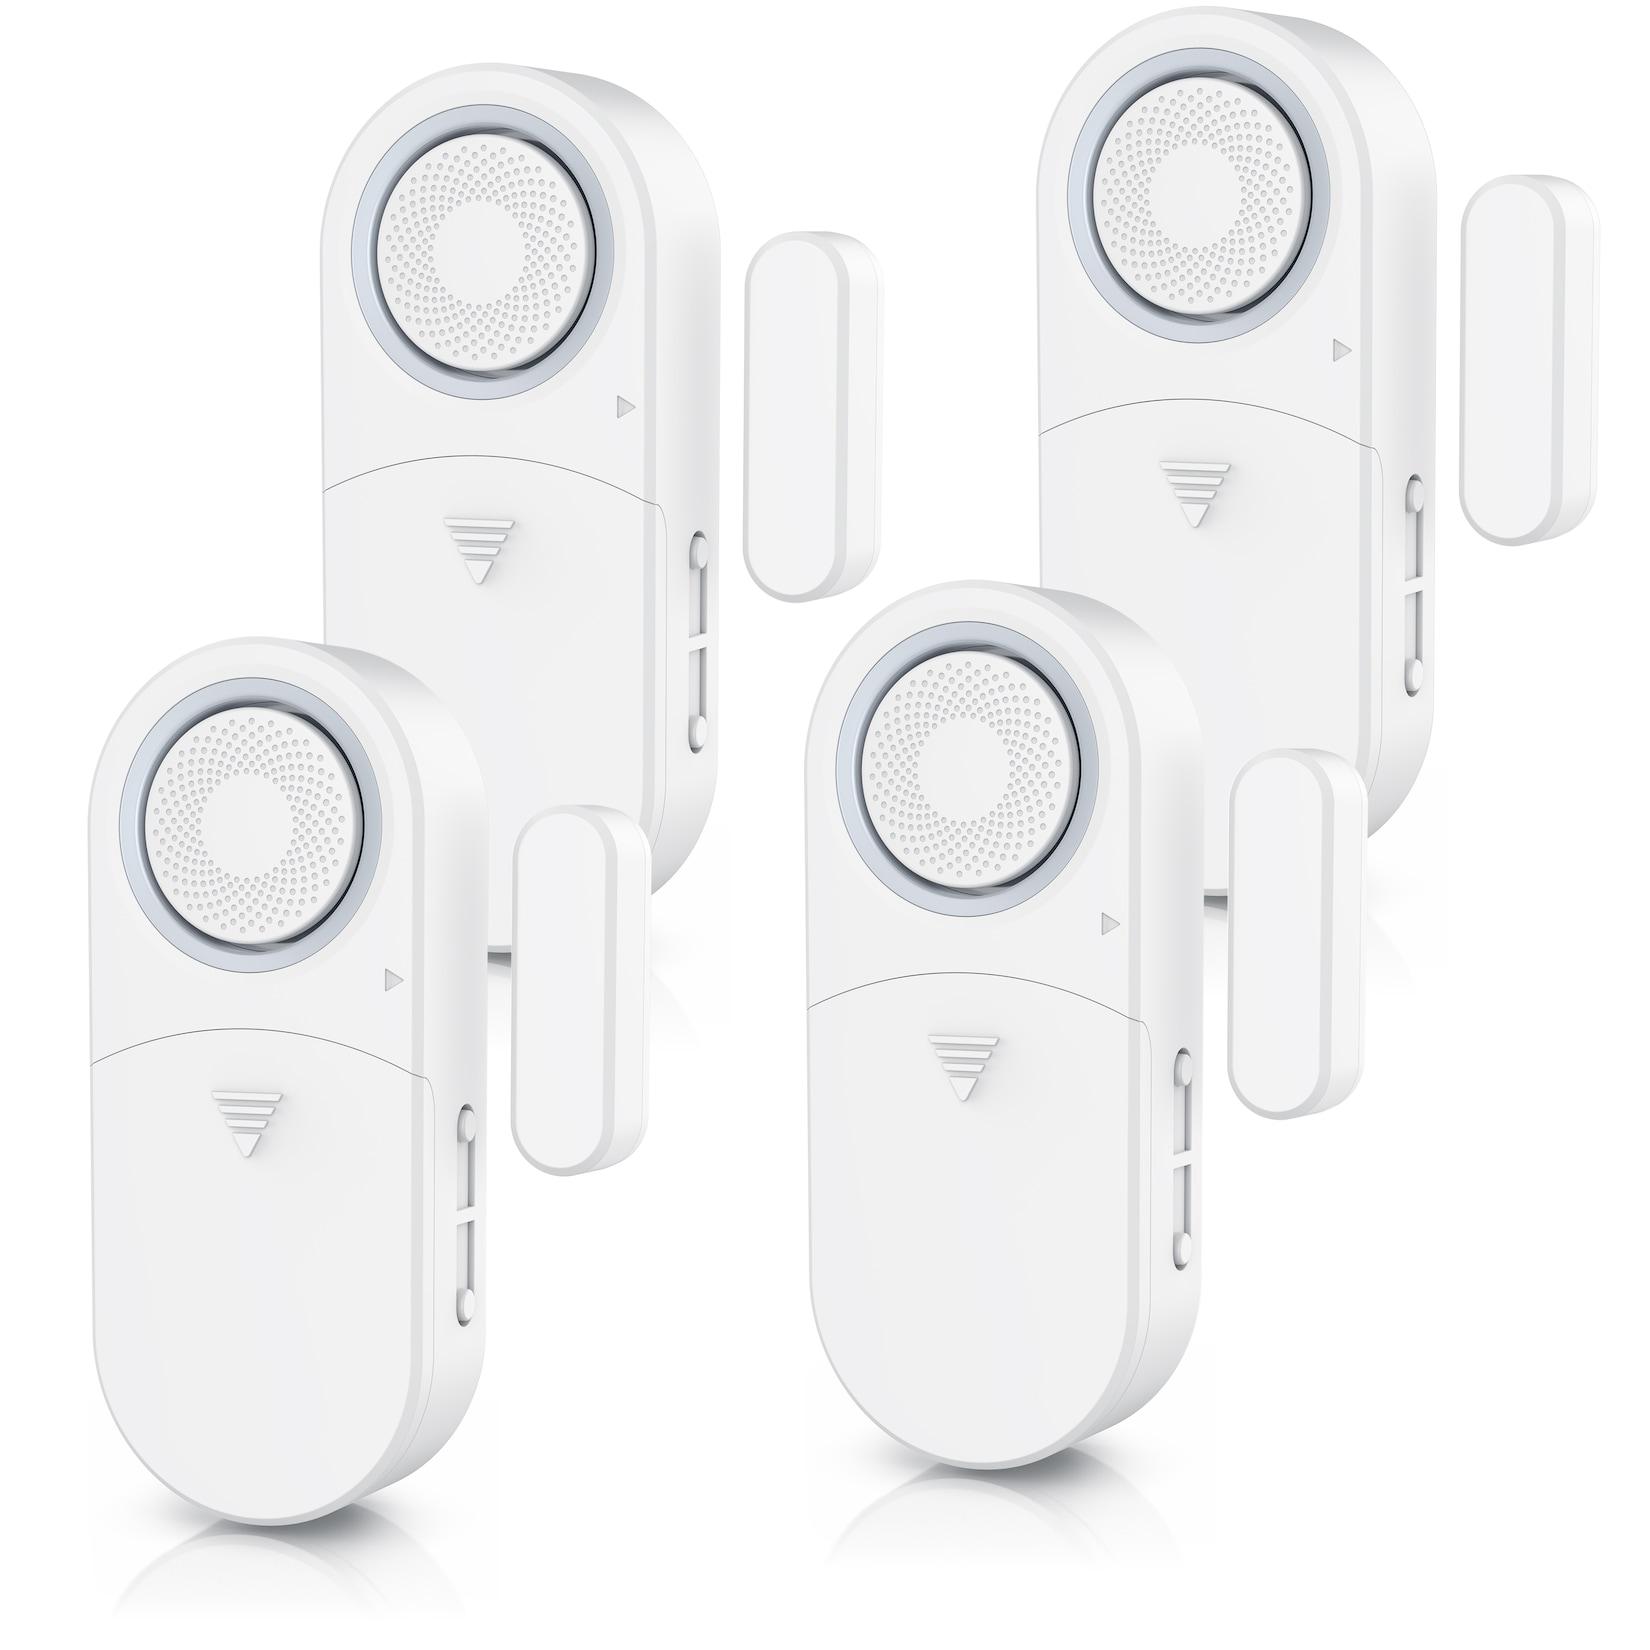
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei54,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
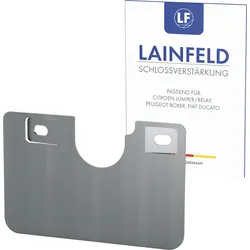
LAINFELD Einbruchschutz Prick Stop Fahrertür Türsicherung für FIAT Ducato, Citroen Jumper, Peugeot Boxer WohnmobilHOHER EINBRUCHSCHUTZ - Die Türsicherung verhindert, dass Einbrecher mit Schraubenziehern das Türblech durchstechen und die Tür entriegeln. Mehr Sicherheit für Transporter oder Wohnmobil! MONTAGE OHNE BOHREN - Unser Prick Stop wird mit den originalen Befestigungsmuttern des Türgriffs in der Tür montiert. Kein Bohren notwendig! Eine ausführliche Anleitung wird mitgeliefert! HOCHWERTIGE VERARBEITUNG - Die Prickstop Diebstahlsicherung wird per Laserschnitt-Verfahren aus hochwertigem Edelstahl hergestellt. Gratfrei und 1.5 mm Materialstärke - höchste Qualität! INKL. 2x WARNAUFKLEBER - Verschrecken Sie Diebe bereits vor dem Einbruchsversuch! Jedem Paket liegen 2 Warnaufkleber bei - Bringen Sie diese von außen an und schrecken Sie Einbrecher ab! VIELSEITIG PASSEND - Die Türsicherung passt für alle Fiat Ducato (inkl. Ducato 8), Peugeot Boxer und Citroen Jumper ab Bj 2006. Dabei ist es egal, ob als Transporter, Wohnmobil oder Camper!16,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
Einbruch - Umbruch - AufbruchEinbruch - Umbruch - Aufbruch , Unendlichkeitsentwürfe in Zeitenwenden , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Redaktion: Gauly, Bardo M.~Neumann, Michael, Seitenzahl/Blattzahl: 350, Keyword: Kultur; Kulturwissenschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie, Fachkategorie: Kulturwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bearware 8x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei89,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.